Chapter 3
单利、复利和即期利率
利率计算方法的一个基本分类是单利和复利。单利指仅对本金计算利息,对利息不计算利息。复利则对本金和利息都要计算利息。
假设一笔存款本金 元,期限 年,年利率 。不同计算方法下,期末的本利和如表3-1所示:
表 3‑1 单利和复利下的利息比较
| 单利 | 复利 | |
|---|---|---|
| 第 1 年末利息 | 100 × 10% = 10 | 100 × 10% = 10 |
| 第 2 年末利息 | 100 × 10% = 10 | 100 × 10% + 10 × 10% = 11 |
| 第 3 年末利息 | 100 × 10% = 10 | 100 × 10% + 10 × 10% + 11 × 10% = 12.1 |
| 第 3 年末本利和 | 100 + 10 × 3 = 130 | 100 + 10 + 11 + 12.1 = 133.1 |
| 本利和公式 | S = P · (1 + n · r) | S = P · (1 + r)n |
单利的利息都是由本金产生的,因此每年产生的利息都相同;复利的利息既产生于本金,也产生于之前已经产生的利息。如第二年末复利产生的利息由两个部分构成,100×10%即本金产生的利息,10×10%是利息的利息,即以第一年产生的10元的利息为基础计算其在第二年产生的利息。第三年末复利产生的利息由3个部分构成,100×10%即本金产生的利息,10×10%是第一年的利息的利息,11×10%是第二年的利息的利息。显然用复利方法计算出来的利息比单利方法更多。
以上计算最重要的一点是:不管单利还是复利,所有的本金和利息默认都是在借贷期末进行支付,借贷期内没有任何本息支付。
假如上述存款的利息每年支付一次,则每年计算利息时,只能对本金计算利息,而不存在利息的利息,因为前一年产生的利息已经支付了。此时存款人前两年分别收到10元利息,第三年末收到10元利息和100元本金。考虑到前两年支付的利息可以用于再投资,这种付息方式下,存款人在借贷期末总收入与纯粹单利下是不同的。假如存款人将第一年收到的10元利息再存入银行(即再投资),期限2年,假设利率也是10%,这笔10元存款在第二年和第三年分别产生1元利息;第二年末,存款人共获得11元的利息,存款人将这11元利息存入银行,期限1年,这笔存款第三年将获得1.1元利息。第三年末,存款人共获得100元本金+本金产生的利息共30元+第一年10元利息产生的利息共2元+第2年11元利息产生的利息共1.1元,期末本利和为133.1元,这与复利计算的3年末本利和相同。
上一段的计算中,我们假设2年期和1年期存款的利率都与3年期存款利率相同,即都是10%,从而得出考虑再投资情况下,每年付息一次的存款与复利计算的存款利息相同。但实际上,一般期限越长则投资利率越高,1年期或2年期存款的利率不太可能与3年期存款相同,因此,按复利计算且期末一次性支付本利和的结果与每年付息一次计算的结果实际上是不一样的。
复利计算中,所有的本金和利息都在期末支付,中间没有任何支付发生,这种借贷使用的利率称为“即期利率”。金融市场上常见的各类一年期以上债券,一般是每年付息一次或二次,而不是期末一次性付息,其利率不是即期利率。使用即期利率计算本利和的金融工具多为短期债务融资工具,这类工具在存续期内往往没有发生利息支付,其利率就是即期利率。
2024年9月19日,深圳市东阳光实业发展有限公司发布2024年度第七期超短期融资券发行情况公告,债券简称为“24东阳光SCP007”,债券代码为“012483072”,期限设定为270天,发行价格为每百元面值100元,发行利率为5.8%,到期一次还本付息。5.8%即为这张270天期限信用债券的即期利率。
通常,年利率为10%,意思是指一年付息一次的年利率是10%,即按年计复利的年利率是10%[1]。有的借贷付息周期更短,或者说计算复利的周期更短。比较下面两个借贷在一年末的本利和:
借贷A:本金100元,期限一年,年利率10%,每年付息一次(或每年计一次复利)。
借贷B:本金100元,期限一年,年利率10%,每半年付息一次(或每半年计一次复利)。
在借贷A中,一年末的本利和为110元。
在借贷 B 中,半年末时应计 5 元利息,到一年末时,要对前面产生的利息再计算利息,此时本利和为 100 × (1 + 10% / 2)2 = 110.25 元。借贷 B 的本利和比借贷 A 多 0.25 元。
如果计息周期是每个季度一次,则一年后的本利和为:
如果计算周期是每个月一次,则一年后的本利和为:
一般地,当借贷本金为 P,期限为 n 年,年利率为 r,计息周期为每年 m 次,则 n 年末的本利和为:
如果 m 趋于无穷大,即每时每刻都对前面产生的利息计算利息,则称为“连续复利”,此时本利和为:
m → ∞ P · (1 + r / m)mn = enr
其中 e 是自然对数的底数,e ≈ 2.718,这个数学中重要的常数最早是数学家雅各布·伯努利在研究复利问题时发现的。
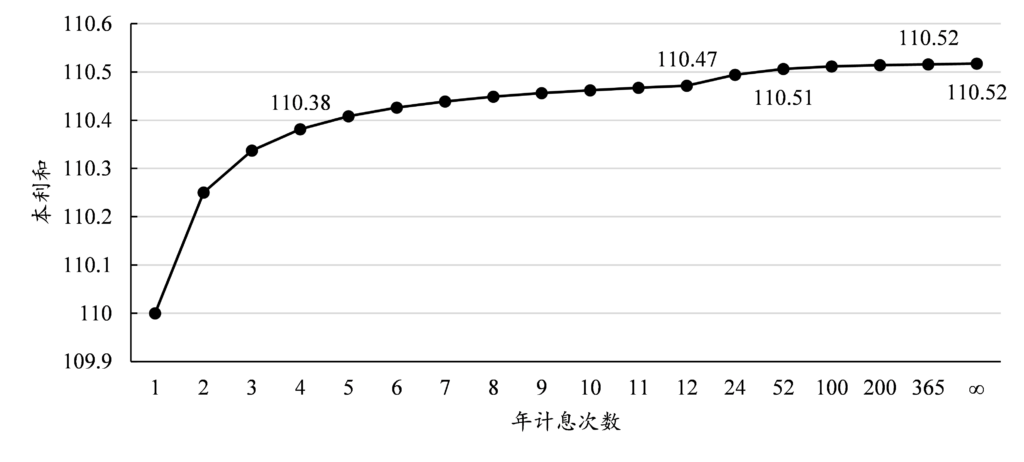
连续复利中,虽然每时每刻都对利息计算利息,但总的利息并不趋于无穷大,而是存在极限。在其他条件相同的情况下,计息周期越长,本利和越高。假设本金为100元,期限为1年,年利率为10%,不同计息周期下的本利和图示如下:
要准确地计算利息,除了要规定利率大小,也要明确计息周期(或付息周期)。
[1] 国内商业银行整存整取存款的利息计算有所不同。比如,3年期整存整取,年利率为3%,其本利和在期末一次性支付,且利息为单利计算。这种做法主要应是考虑到方便公众理解,其利息计算本质上是复利。没有特别指明的话,本书所有利率计算均为每年计息一次的复利。