Chapter 6
信用与股份公司
论文“公司治理的分离与控制” [1]分析九个东亚国家2980家公司,发现所有权和控制权的分离在家族控制的公司和小公司中最为明显,超过三分之二的公司由单一股东控制,控股公司的经理往往是控股股东家族的亲属。在公司由少数股东控股的情况下,母公司与子公司间的关联交易往往会损害小股东利益,形成大股东对小股东事实上的剥夺。
印尼三林集团是印尼最大财团之一,其创立者林绍良祖籍福建福清。林氏家族控制第一太平洋有限公司,后者是一家在香港上市的公司,林氏家族通过复杂的交叉持股,直接和间接地持有第一太平洋的控制性股权。第一太平洋持有印尼两家巨型公司印多福集团和中亚银行的控制性股权,印多福集团是全球最大的速食面生产商之一,中亚银行是印尼最大的私有银行之一,二者都在雅加达上市,二者各自拥有成千上万的员工、工厂、分支机构等实体资产。林氏家族用控制“第一太平洋”这一相对较小的资本,最终撬动并控制了整个包含“印多福”和“中亚银行”在内的、价值数百亿美元的商业帝国。这就是典型的“金字塔式控制”,这种情况下,控制性股东可以将底层公司的利益和资源,通过各种方式输送到自己手中,从而损害小股东利益。 林氏家族首先将三林集团内最赚钱的食品业务(主要是速食面),整合到“印多福”这个实体中。印多福于1994年在雅加达上市,1997年爆发的亚洲金融危机使印尼经济陷入深渊,印多福的股价也从高点惨烈下跌。到1998年底至1999年初,其股价在 5000 – 7000 印尼盾的区间徘徊。1999年底,由林绍良家族控制的第一太平洋宣布了收购印多福的计划。 第一太平洋提出的收购价格是 10000 印尼盾/股,在收购消息宣布前,印多福的股价约为 6650 印尼盾/股。这一收购损害了第一太平洋的小股东的利益。在第一太平洋获得印多福的控制权后,将其在亚洲其他地区(如菲律宾)的一些表现平平或亏损的食品业务,“整合”进印多福的体系。批评者认为,第一太平洋可能将其质量较差的资产,以不公允的高价卖给了印多福,这损害了印多福小股东的利益。在上述过程中,主要的受益人是林氏家族。
用下面这个例子可以更容易理解。假设有一个控制性家族,其控制A公司51%股份;A公司控制B公司51%股份;B公司又控制C公司51%股份;C公司控制D公司51%股份。控制性家族仅拥有D公司不到7%的股份,但通过逐层控制,能够控制D公司。此时,控制性家族跟D公司开展关联交易,将一个无价值的资产卖给D公司,售价100万元。这个交易使控制性家族盈利100万,D公司亏损100万。D公司的亏损通过控制权使控制性家族损失约7万元,其他93万的损失由A、B、C、D各公司的小股东承担。
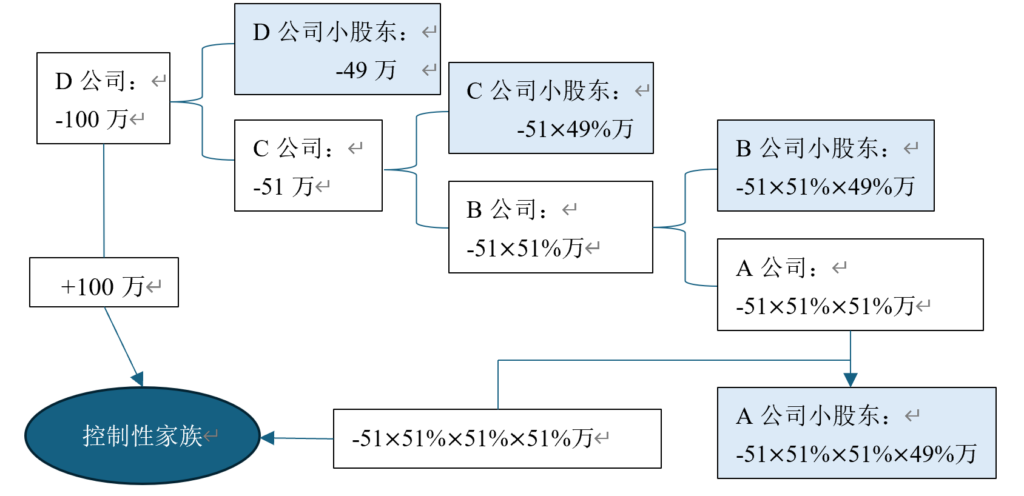
通过与控股子公司的关联交易,控制性家族剥夺了A、B、C、D各公司的小股东的利益,这一过程在公司治理理论中被称为“隧道挖掘”[1]。最终D公司可能破产倒闭,然后是C公司、B公司、A公司,社会财富不断向控制性家族集中。在印尼和菲宾,十大家族控制了本国股市总市值的50%。
[1] Johnson S., Porta R.L., Silanes F.L.D., et al. Tunneling[J]. American Economic Review, 2000, 90(2):22-27.
[1] Stijn Claessens, Simeon Djankov, Larry H.P Lang.The separation of ownership and control in East Asian Corporations.[J].Journal of Financial Economics, 2000,58(1-2): 81-112.(Larry H.P Lang是香港中文大学教授郎咸平。)